Domain sichtschutz-nach-mass.de kaufen?
Wir ziehen mit dem Projekt
sichtschutz-nach-mass.de um.
Sind Sie am Kauf der Domain
sichtschutz-nach-mass.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sichtschutz-nach-mass.de kaufen?
Wer ist nach Handels und Steuerrecht Buchführungspflichtig?
Wer ist nach Handels- und Steuerrecht Buchführungspflichtig? Nach dem Handelsgesetzbuch (HGB) sind Kaufleute, also Personen, die ein Handelsgewerbe betreiben, zur Buchführung verpflichtet. Zudem sind auch bestimmte Rechtsformen wie GmbHs, AGs oder OHGs buchführungspflichtig. Im Steuerrecht sind grundsätzlich alle Gewerbetreibenden und Freiberufler zur Buchführung verpflichtet, die bestimmte Umsatz- und Gewinngrenzen überschreiten. Auch bei bestimmten Steuerarten wie der Umsatzsteuer oder der Gewerbesteuer kann eine Buchführungspflicht bestehen. **
Welche Rückstellungen dürfen nach Steuerrecht nicht gebildet werden?
Welche Rückstellungen dürfen nach Steuerrecht nicht gebildet werden? In der Regel dürfen Rückstellungen für ungewisse Verbindlichkeiten, die nicht wirtschaftlich verursacht wurden, nicht gebildet werden. Dazu gehören beispielsweise Rückstellungen für drohende Verluste aus schwebenden Geschäften, für allgemeine wirtschaftliche Risiken oder für Aufwendungen, die nicht wirtschaftlich verursacht wurden. Zudem dürfen Rückstellungen nicht gebildet werden für steuerlich nicht abzugsfähige Aufwendungen oder für Verbindlichkeiten, die nicht wirtschaftlich verursacht wurden. Es ist daher wichtig, dass Unternehmen bei der Bildung von Rückstellungen die steuerrechtlichen Vorschriften genau beachten, um steuerliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Bilanzierung nach Handels- und Steuerrecht, Schulbücher von Theile, Meyer, Carsten TheileDas Buch "Bilanzierung nach Handels- und Steuerrecht" bietet eine umfassende und praxisnahe Darstellung der geltenden Rechtsnormen und Verwaltungsvorschriften für den Jahres- und Konzernabschluss sowie für die Steuerbilanz. Es ist so konzipiert, dass es die komplexen Vorschriften verständlich macht, unterstützt durch mehr als 120 anschauliche Übersichten. Eine fiktive Storyline begleitet die Leser*innen durch den Lernprozess und macht das Lernen unterhaltsam. Die 34. Auflage berücksichtigt die neuesten Entwicklungen, einschliesslich der internationalen Rechnungslegung und der Nachhaltigkeitsberichterstattung. Zudem bietet das Buch zahlreiche Online-Ressourcen, wie Kontrollfragen und Lernvideos, um den Lernerfolg zu fördern. Die Autoren, Professor Dr. Claus Meyer und Professor Dr. Carsten Theile, bringen ihre umfangreiche Expertise in die Inhalte ein und gewährleisten eine fundierte Ausbildung in der Bilanzierung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungskostenprinzip und Spiegelbildmethode. Unterschiedliche Bewertungsmethoden nach Handelsrecht und Steuerrecht, Taschenbuch von KurtulusAnschaffungskostenprinzip Und Spiegelbildmethode. Unterschiedliche Bewertungsmethoden Nach Handelsrecht Und Steuerrecht, Taschenbuch Von Kurtulus Sutekin, Grin, 978-3-346-01821-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
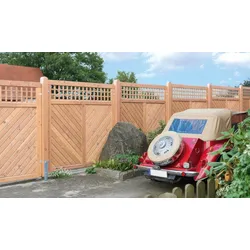
Sichtschutz Zaunelement Uster 1 – Sichtschutzzaun aus naturbelassenem Douglasienholz – quadratischer Holzzaun – Zaun für PrivatsphäreDas Sichtschutzwand Douglasie Zaunfeld Uster 1 ist aus naturbelassenem, PEFC-zertifiziertem Douglasienholz, das aus ökologischer Forstwirtschaft stammt. Das Zaunelement hat ein Maß von 178,5 x 178,5 cm. Das Holz ist glatt, da es allseitig gehobelt wurde. Die Elemente haben einen Rahmen mit den Maßen 40 x 100 mm und Füllbretter mit einer Stärke von 20 mm, die im Nut-Feder-Profil verarbeitet sind. Die Elemente haben aufwendig überblattete Gittereinsätze mit den Maßen 30 mm und einem Raster von 100 x 100 mm, die mit Edelstahlnägeln und Edelstahlschrauben gesichert sind. Die Zaunfelder haben ein Fischgrätmuster, eine Mittelstrebe und einen Gittereinsatz in waagrechter Form. Die Elemente werden zwischen den Pfosten befestigt. Sie können die Sichtschutzwand Douglasie Uster nach Ihren Wünschen anfertigen lassen und aus Anfrage in verschiedenen Farben und Größen bestellen. Wir bieten Ihnen zehn verschiedene Farbtöne, Cremeweiß, Cappuccino, Kiefer, Mahagoni, Tannengrün, Schwedenrot, Walnuss, Felsgrau und Graphitgrau an. Wir versprechen Ihnen eine hohe Qualität und eine lange Haltbarkeit unseres Produktes. Sie bekommen eine Dauerhaftigkeitsgarantie von 10 Jahren ab dem Herstellungsjahr. Die Sichtschutzwand Douglasie Uster wird in Deutschland gefertigt.587,95 €*Versand: 99,95 €Sichere Weiterleitung zum Anbieter
-
SCHWERPUNKT Steuerrecht, Schulbücher von Kevin JülichDas Buch "Schwerpunkt Steuerrecht" von Kevin Jülich ist ein umfassendes Skript, das sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare richtet, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine fundierte Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung und der Finanzgerichtsordnung. Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Wichtige Elemente wie Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze werden besonders hervorgehoben. Zusätzlich erhalten die Leser Zugang zu 48 digitalen Karteikarten, die das schnelle Wiederholen von zentralen Themen und Definitionen ermöglichen und somit eine effektive Lernhilfe darstellen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **

Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung von wirtschaftlichem Eigentum nach HGB/Steuerrecht und IAS/IFRS am Beispiel von Options- und Pensionsgeschäften, Taschenbuch von MartinAbgrenzung Von Wirtschaftlichem Eigentum Nach Hgb/steuerrecht Und Ias/ifrs Am Beispiel Von Options- Und Pensionsgeschäften, Taschenbuch Von Martin Kubosch, Grin, 978-3-8386-9139-8, Seitenanzahl: 96148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung nach Handels- und Steuerrecht, Schulbücher von Theile, Meyer, Carsten TheileDas Buch "Bilanzierung nach Handels- und Steuerrecht" bietet eine umfassende und praxisnahe Darstellung der geltenden Rechtsnormen und Verwaltungsvorschriften für den Jahres- und Konzernabschluss sowie für die Steuerbilanz. Es ist so konzipiert, dass es die komplexen Vorschriften verständlich macht, unterstützt durch mehr als 120 anschauliche Übersichten. Eine fiktive Storyline begleitet die Leser*innen durch den Lernprozess und macht das Lernen unterhaltsam. Die 34. Auflage berücksichtigt die neuesten Entwicklungen, einschliesslich der internationalen Rechnungslegung und der Nachhaltigkeitsberichterstattung. Zudem bietet das Buch zahlreiche Online-Ressourcen, wie Kontrollfragen und Lernvideos, um den Lernerfolg zu fördern. Die Autoren, Professor Dr. Claus Meyer und Professor Dr. Carsten Theile, bringen ihre umfangreiche Expertise in die Inhalte ein und gewährleisten eine fundierte Ausbildung in der Bilanzierung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungskostenprinzip und Spiegelbildmethode. Unterschiedliche Bewertungsmethoden nach Handelsrecht und Steuerrecht, Taschenbuch von KurtulusAnschaffungskostenprinzip Und Spiegelbildmethode. Unterschiedliche Bewertungsmethoden Nach Handelsrecht Und Steuerrecht, Taschenbuch Von Kurtulus Sutekin, Grin, 978-3-346-01821-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist nach Handels und Steuerrecht Buchführungspflichtig?
Wer ist nach Handels- und Steuerrecht Buchführungspflichtig? Nach dem Handelsgesetzbuch (HGB) sind Kaufleute, also Personen, die ein Handelsgewerbe betreiben, zur Buchführung verpflichtet. Zudem sind auch bestimmte Rechtsformen wie GmbHs, AGs oder OHGs buchführungspflichtig. Im Steuerrecht sind grundsätzlich alle Gewerbetreibenden und Freiberufler zur Buchführung verpflichtet, die bestimmte Umsatz- und Gewinngrenzen überschreiten. Auch bei bestimmten Steuerarten wie der Umsatzsteuer oder der Gewerbesteuer kann eine Buchführungspflicht bestehen. **
-
Welche Rückstellungen dürfen nach Steuerrecht nicht gebildet werden?
Welche Rückstellungen dürfen nach Steuerrecht nicht gebildet werden? In der Regel dürfen Rückstellungen für ungewisse Verbindlichkeiten, die nicht wirtschaftlich verursacht wurden, nicht gebildet werden. Dazu gehören beispielsweise Rückstellungen für drohende Verluste aus schwebenden Geschäften, für allgemeine wirtschaftliche Risiken oder für Aufwendungen, die nicht wirtschaftlich verursacht wurden. Zudem dürfen Rückstellungen nicht gebildet werden für steuerlich nicht abzugsfähige Aufwendungen oder für Verbindlichkeiten, die nicht wirtschaftlich verursacht wurden. Es ist daher wichtig, dass Unternehmen bei der Bildung von Rückstellungen die steuerrechtlichen Vorschriften genau beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
-
Sichtschutz Zaunelement Uster 1 – Sichtschutzzaun aus naturbelassenem Douglasienholz – quadratischer Holzzaun – Zaun für PrivatsphäreDas Sichtschutzwand Douglasie Zaunfeld Uster 1 ist aus naturbelassenem, PEFC-zertifiziertem Douglasienholz, das aus ökologischer Forstwirtschaft stammt. Das Zaunelement hat ein Maß von 178,5 x 178,5 cm. Das Holz ist glatt, da es allseitig gehobelt wurde. Die Elemente haben einen Rahmen mit den Maßen 40 x 100 mm und Füllbretter mit einer Stärke von 20 mm, die im Nut-Feder-Profil verarbeitet sind. Die Elemente haben aufwendig überblattete Gittereinsätze mit den Maßen 30 mm und einem Raster von 100 x 100 mm, die mit Edelstahlnägeln und Edelstahlschrauben gesichert sind. Die Zaunfelder haben ein Fischgrätmuster, eine Mittelstrebe und einen Gittereinsatz in waagrechter Form. Die Elemente werden zwischen den Pfosten befestigt. Sie können die Sichtschutzwand Douglasie Uster nach Ihren Wünschen anfertigen lassen und aus Anfrage in verschiedenen Farben und Größen bestellen. Wir bieten Ihnen zehn verschiedene Farbtöne, Cremeweiß, Cappuccino, Kiefer, Mahagoni, Tannengrün, Schwedenrot, Walnuss, Felsgrau und Graphitgrau an. Wir versprechen Ihnen eine hohe Qualität und eine lange Haltbarkeit unseres Produktes. Sie bekommen eine Dauerhaftigkeitsgarantie von 10 Jahren ab dem Herstellungsjahr. Die Sichtschutzwand Douglasie Uster wird in Deutschland gefertigt.587,95 €*Versand: 99,95 €Sichere Weiterleitung zum Anbieter
-
SCHWERPUNKT Steuerrecht, Schulbücher von Kevin JülichDas Buch "Schwerpunkt Steuerrecht" von Kevin Jülich ist ein umfassendes Skript, das sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare richtet, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine fundierte Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung und der Finanzgerichtsordnung. Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Wichtige Elemente wie Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze werden besonders hervorgehoben. Zusätzlich erhalten die Leser Zugang zu 48 digitalen Karteikarten, die das schnelle Wiederholen von zentralen Themen und Definitionen ermöglichen und somit eine effektive Lernhilfe darstellen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bilanzierung selbst geschaffener immaterieller Vermögensgegenstände des Anlagevermögens nach nationalen Vorschriften. Handelsrecht, Steuerrecht,Die Bilanzierung Selbst Geschaffener Immaterieller Vermögensgegenstände Des Anlagevermögens Nach Nationalen Vorschriften. Handelsrecht, Steuerrecht, Latente Steuern, Taschenbuch Von Sepehr Nassrollahzadeh, Grin, 978-3-346-41844-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intransparente Personengesellschaften: Besteuerung nach deutschem Steuerrecht, Taschenbuch von Elvin Jabrayilov, Bachelor + Master Publishing,Intransparente Personengesellschaften: Besteuerung Nach Deutschem Steuerrecht, Taschenbuch Von Elvin Jabrayilov, Bachelor + Master Publishing, 978-3-95820-271-9, Seitenanzahl: 7624,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.